


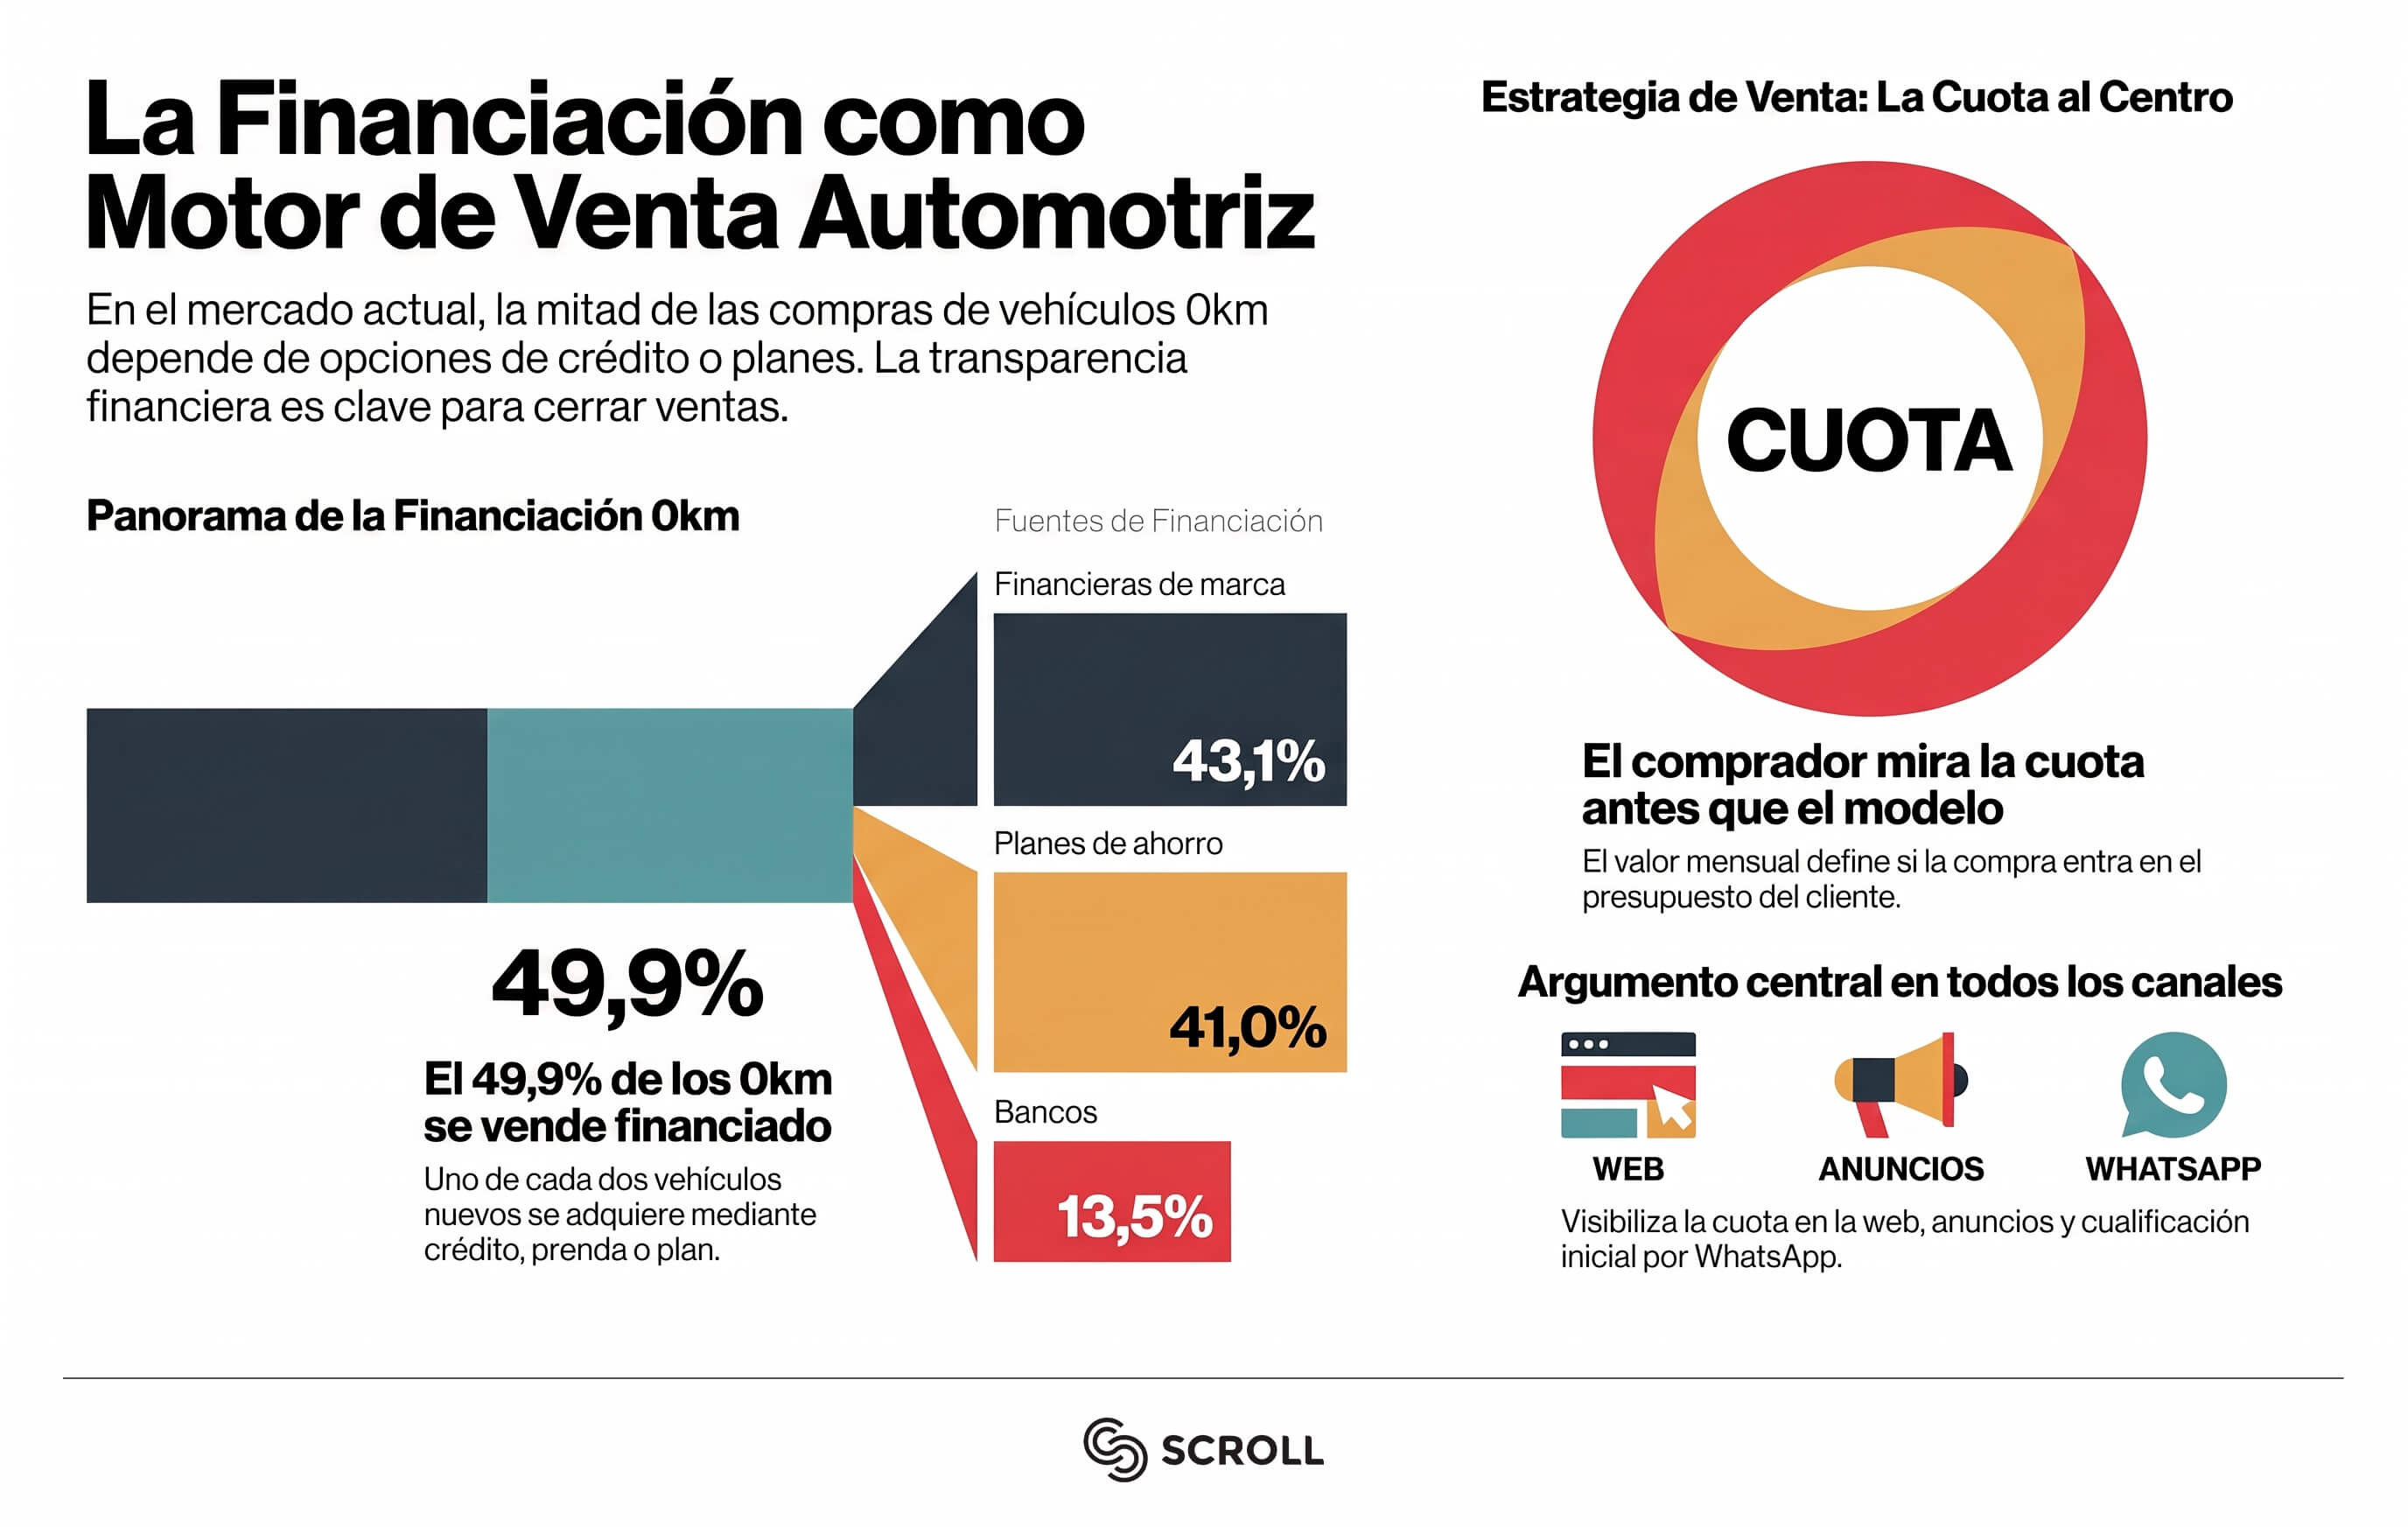
En agosto, la financiación de autos en concesionarias alcanzó al 49,9% de los patentamientos 0km, según el informe de ACARA que recogió El Economista. Es decir, uno de cada dos autos nuevos se vende con prenda, crédito o plan. Sin embargo, casi todas las concesionarias comunican la financiación como una letra chica al final del anuncio.
Ese es el problema, y tiene solución. Hoy la financiación de autos en concesionarias funciona como el argumento central de la venta, y conviene tratarla así en la web, en los anuncios y en WhatsApp. Te contamos cómo hacerlo.
Por qué la financiación de autos en concesionarias define la venta de un 0km
El mercado sigue frenado. En septiembre se patentaron 49.814 unidades, un 11,4% menos que un año atrás, y el acumulado del año cae 13%, según ACARA. Hubo una mejora de 10,7% frente a agosto, pero el piso sigue bajo. Además, los modelos de entrada, que dependían más del crédito, son los más golpeados, según Infobae.
En ese contexto, el comprador mira primero la cuota y después el modelo. Por eso la pregunta «¿cuánto sale?» ya no alcanza como punto de partida de tu comunicación.
Sin embargo, los números de agosto dejan otra señal incómoda. Las operaciones financiadas de 0km fueron 22.439, un 14,2% menos que un año antes. De hecho, si el crédito se achica, la concesionaria que mejor lo explica se queda con la venta.
Quién financia cambió, y tu mensaje tiene que cambiar con él
Por ejemplo, mirá el reparto de los 0km en lo que va del año. Las financieras de las marcas explican el 43,1% de las operaciones. Los planes de ahorro, el 41%. Los bancos quedan con apenas 13,5%, según el mismo informe.
En los usados el giro es todavía más fuerte. Los bancos pasaron de financiar el 61,5% en 2025 al 34,9% en 2026, mientras las financieras crecieron de 13,3% a 22,9%. Por eso el comprador de un usado llega con dudas nuevas sobre quién le presta y con qué condiciones.
Esto tiene una consecuencia práctica. Entonces, un banner genérico de «financiá tu auto» no responde nada. En cambio, un contenido que explique la diferencia entre la financiera de la marca, el plan de ahorro y el crédito bancario resuelve la duda que frena la consulta.
El caso de los planes de ahorro
Los planes de ahorro representaron el 27,2% de las ventas 0km entre 2024 y 2025, y solo cuatro de cada diez suscriptores retiran el auto, según Infobae. Según Ámbito, en 2026 los planes convirtieron cerca del 38% de las suscripciones en operaciones. Es decir, mucha gente entra a un plan sin entender bien cómo funciona la adjudicación.
Por eso, explicarlo con claridad es una ventaja. Una guía escrita que cuente qué pasa en cada etapa genera confianza, y la confianza es lo que hoy escasea. Además, filtra al cliente que busca algo que el plan no puede darle.
Cómo comunicar la financiación de autos en concesionarias en tu web y tus anuncios
La financiación tiene que estar a la vista desde la primera pantalla de tu sitio, no escondida en un PDF.
Una cuota orientativa en cada ficha
Cada ficha puede mostrar una cuota de referencia con sus condiciones: plazo, entrega inicial y vigencia. Así el visitante sabe si el auto entra en su presupuesto antes de escribirte. Además, llegan consultas más calificadas. Conviene validar con cada marca qué datos hay que incluir, entre ellos el costo financiero total.
Anuncios que hablan de cuotas y no solo de precio
En Meta y en Google Ads armamos mensajes distintos para cada perfil. Uno para quien quiere pagar con crédito, otro para quien prefiere un plan de ahorro y otro para quien entrega un usado como parte de pago. Además, cada uno lleva a una página de destino propia. Eso sí, evitá prometer lo que la entidad financiera no confirma.
Además, las búsquedas locales cuentan. Una página de financiación pensada para tu ciudad compite mejor que una nota genérica, y lo desarrollamos en nuestra guía de SEO local para concesionarias.

Calificá la forma de pago antes de que el lead llegue al vendedor
Ahora bien, un lead que dice «quiero información» no le dice nada al vendedor. En cambio, uno que ya contó cómo piensa pagar le ahorra media conversación.
Por eso, en el primer intercambio por WhatsApp conviene preguntar tres cosas. Si piensa pagar de contado, financiar o usar un plan. Cuánta entrega tiene. Y si cuenta con un usado para dar como parte de pago. Entonces, con esas respuestas, el CRM etiqueta la consulta y la deriva al vendedor indicado.
La velocidad también pesa. Como explicamos en nuestra guía de marketing digital para concesionarias, la gran mayoría de los cierres arranca con un contacto digital, según Ámbito. Por eso, quien responde primero tiene ventaja.
Qué hacer cuando la financiación de autos en concesionarias no alcanza
No todas las consultas terminan en un 0km financiado. Una parte queda afuera por ingresos o por la exigencia de la entidad.
De hecho, esa persona sigue siendo cliente. Por ejemplo, podés ofrecerle un usado, un plan de ahorro o una entrega más alta. Para eso hace falta seguir la conversación en vez de cerrarla. Por eso, un recordatorio por WhatsApp o un correo semanas después recupera consultas que parecían perdidas.
Cómo trabajamos la financiación de autos en concesionarias en Scroll
Como trabajamos con concesionarias, vemos cómo se compra un auto hoy: se compara cuota, plazo y entidad antes de pisar el salón. Entonces armamos la comunicación de financiación de punta a punta, desde la ficha del vehículo hasta el seguimiento del lead.
¿Querés que tu concesionaria deje de esconder su mejor argumento de venta? Entonces escribinos en Scroll y te mostramos cómo convertir la financiación de autos en concesionarias en una estrategia digital que se pueda medir.
Preguntas frecuentes
¿Conviene mostrar cuotas en la web de la concesionaria?
Sí. En la financiación de autos en concesionarias, mostrar la cuota ayuda siempre que incluyas las condiciones: plazo, entrega, vigencia y costo financiero total. En cambio, una cuota sin contexto genera consultas que después no se concretan.
¿Cómo se comunican los planes de ahorro sin generar falsas expectativas?
Explicando la adjudicación con claridad. Solo cuatro de cada diez suscriptores retiran el auto, así que el mensaje honesto es el que mejor filtra.
¿Qué cambió en la financiación de autos usados dentro de las concesionarias?
De hecho, los bancos pierden peso y crecen las financieras. Por eso hay que explicar las alternativas disponibles y no asumir que el comprador las conoce.