Crédito hipotecario para inmobiliarias: cómo prepararte para el repunte de consultas
El crédito hipotecario para inmobiliarias volvió a ser tema en septiembre, después de meses en los que casi nadie lo mencionaba. El Gobierno puso fondos de la ANSES a disposición de los bancos, las tasas bajaron y las consultas se multiplicaron.
La pregunta que importa es práctica. ¿Tu inmobiliaria está lista para atender a ese comprador, o su base de contactos sigue dormida desde marzo?
Crédito hipotecario para inmobiliarias: qué cambió en septiembre
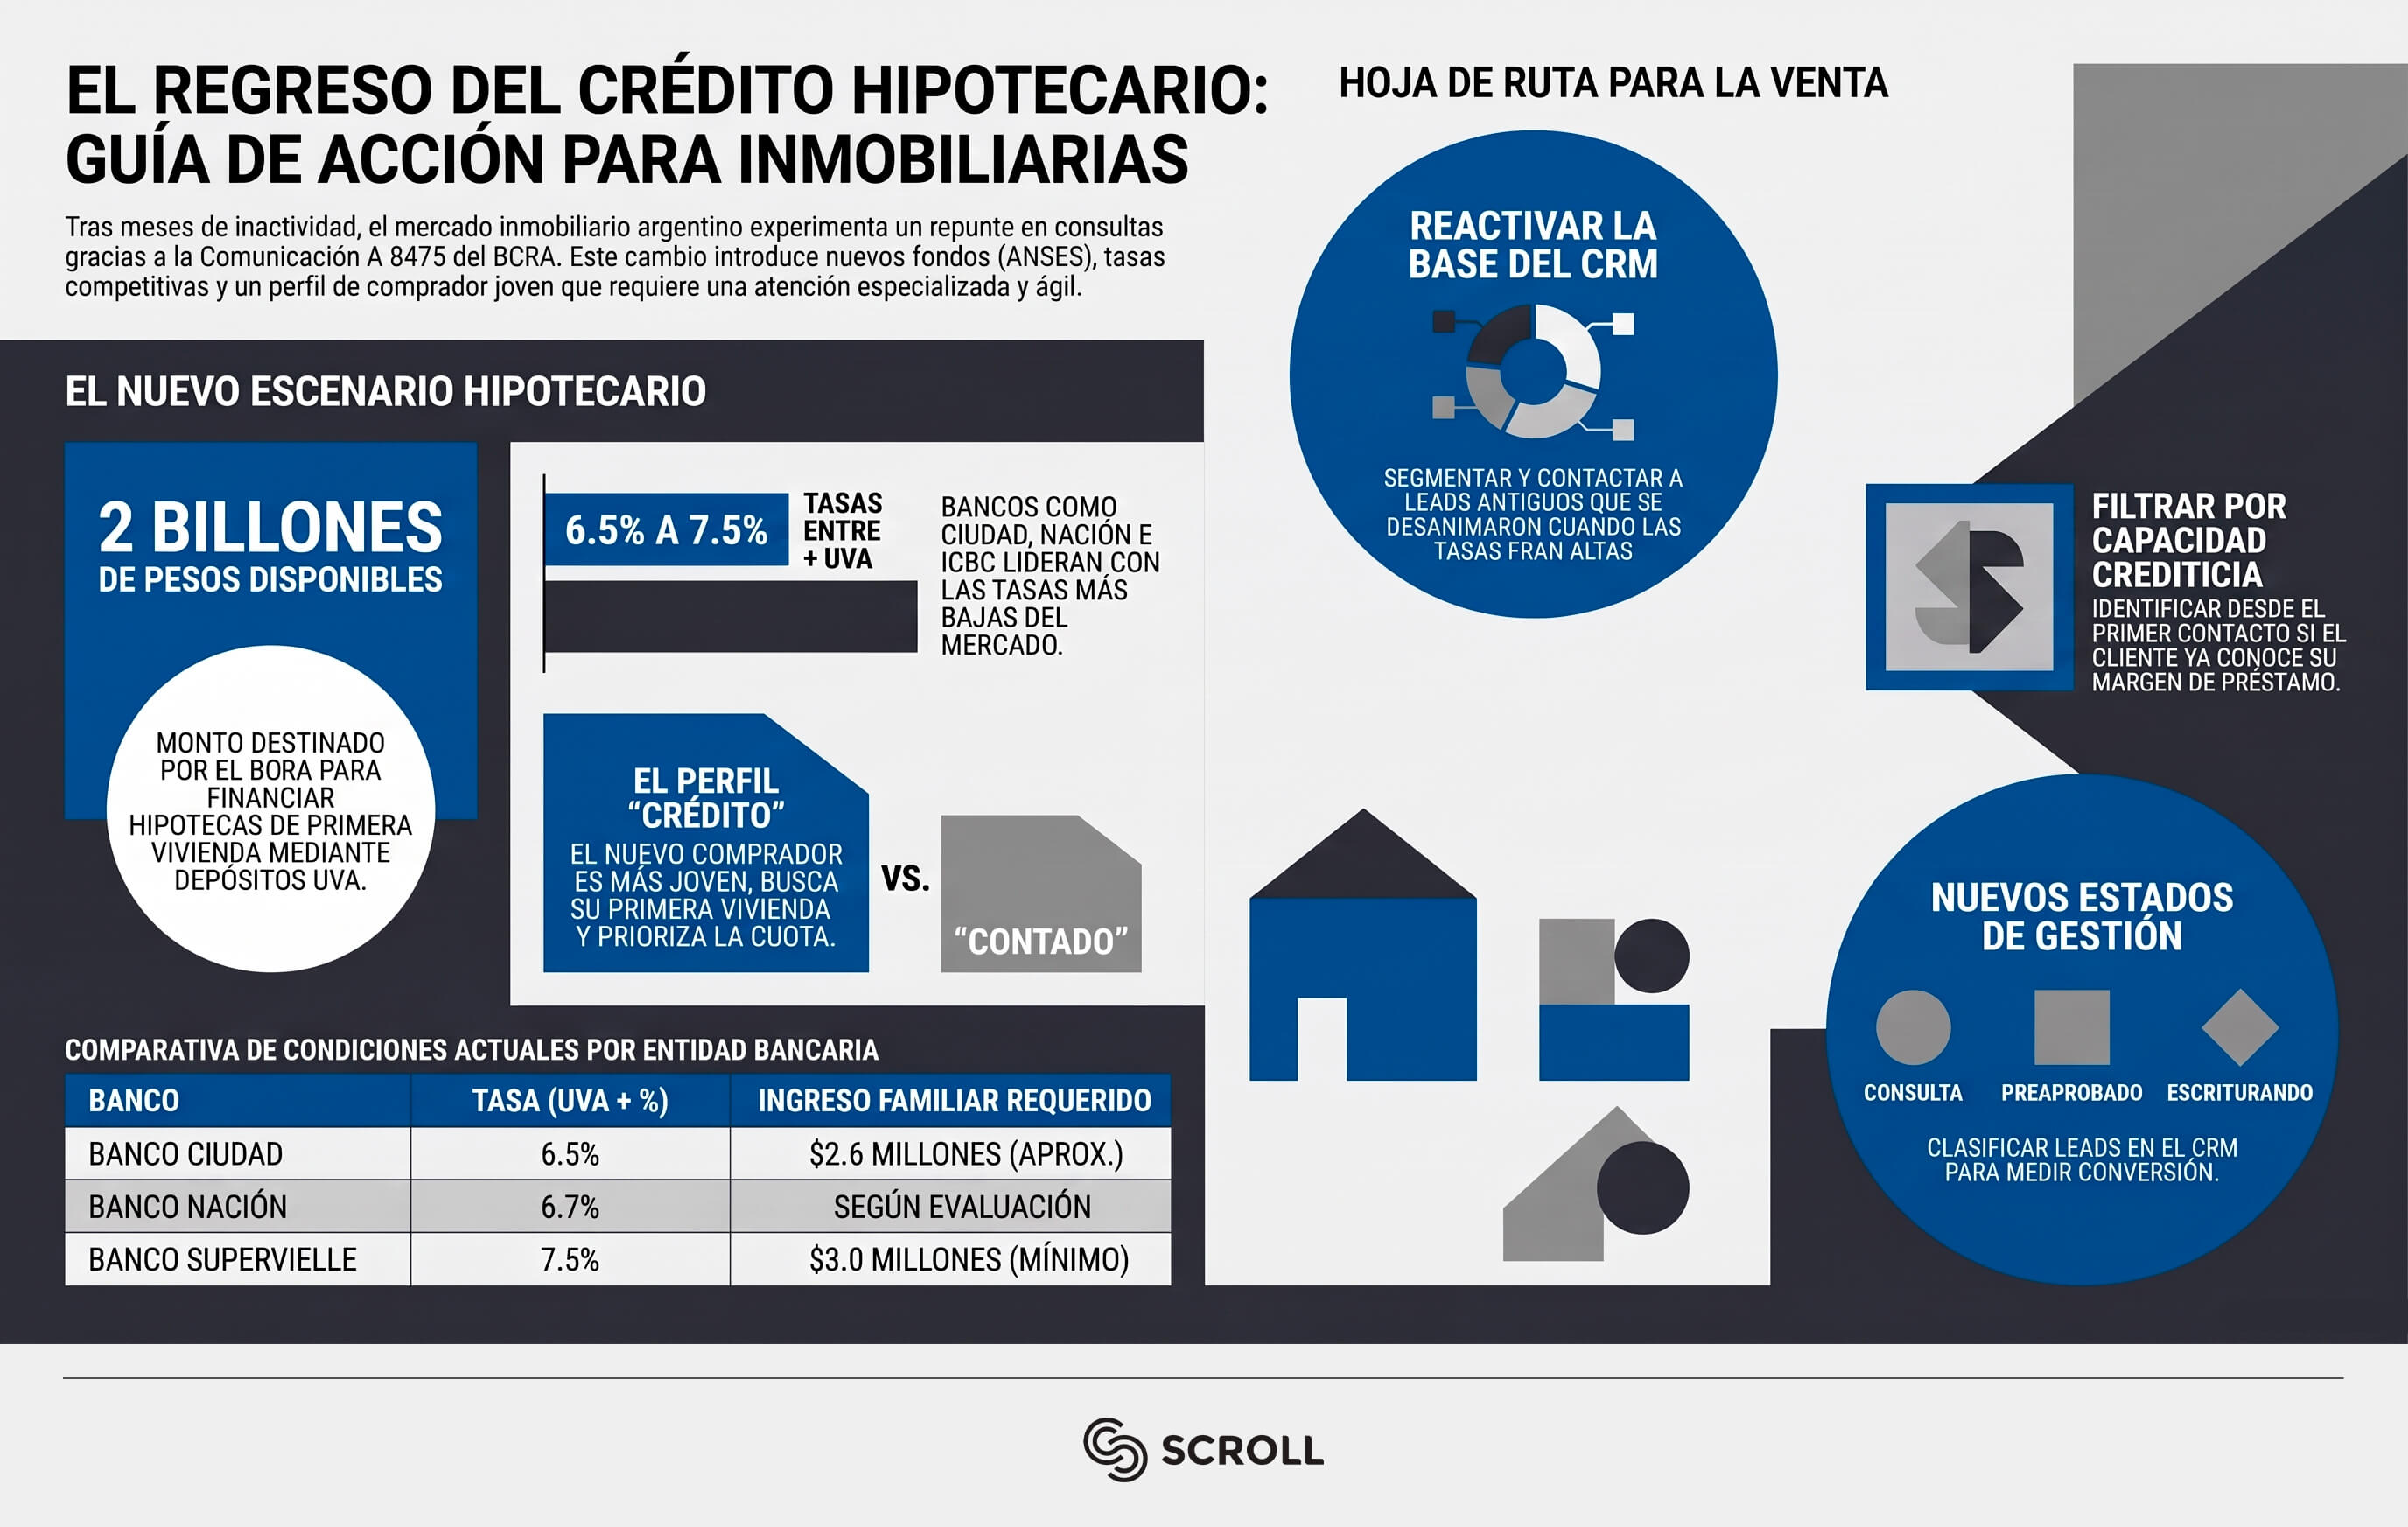
El 4 de septiembre el BCRA publicó la Comunicación A 8475, que organiza licitaciones de depósitos en UVA para financiar hipotecas de primera vivienda. El programa prevé hasta 2 billones de pesos. Los préstamos llegan a 150.000 UVA, con plazo mínimo de 15 años y una tasa máxima de UVA más 7,5%.
En la primera ronda, 13 bancos se quedaron con 200.000 millones de pesos. Según Roadshow, se presentaron 18 entidades con ofertas por más de 258.000 millones.
Las tasas reaccionaron rápido. Ámbito relevó que Banco Ciudad ofrece 6,5%, Banco Nación 6,7% e ICBC 6,9%, mientras que la mayoría de los bancos quedó en 7,5% más UVA. En Banco Ciudad, además, las consultas se multiplicaron por cuatro.
Venimos de un piso muy bajo. Entre enero y julio se otorgaron 13.329 hipotecas contra 25.160 del año anterior, según El Cronista.
Ahora bien, conviene no exagerar. El Economista indica que los primeros préstamos llegarían entre octubre y noviembre, con una meta de 17.000 a 18.000 operaciones. Es un repunte acotado, no una avalancha.
El comprador con crédito no se comporta como el de contado
En nuestro análisis sobre seguimiento de leads inmobiliarios contamos que el comprador que quedó este año paga con dólares propios y puede esperar. Esa descripción sigue vigente. Lo nuevo es que ahora convive con otro perfil.
El comprador con crédito suele ser más joven y busca su primera vivienda. Depende de un trámite, así que necesita saber cuánto le prestan antes de mirar propiedades. Por eso pregunta por cuotas, ingresos mínimos y plazos antes de pedir una visita.
Además, su ventana es corta. Los bancos tienen un plazo limitado para colocar los fondos, de modo que las mejores condiciones no van a estar siempre disponibles.
En Scroll vemos que, con el crédito de vuelta, muchas inmobiliarias reciben a este lead con el guion del comprador de contado. Mandan fichas de propiedades y esperan. Mientras tanto, el contacto se enfría y otro le explica cómo se calcula la cuota.
Cómo activar el crédito hipotecario para inmobiliarias sin gastar más en pauta
Reactivá la base que quedó en pausa
En el crédito hipotecario para inmobiliarias, tu mejor audiencia ya está en tu CRM. Son los contactos que preguntaron por una propiedad y se desanimaron cuando la tasa estaba alta. Segmentalos por rango de precio y escribiles con una novedad concreta, no con un «seguimos a tu disposición».
Un mensaje de WhatsApp que explique qué cambió, qué ingresos pide cada banco y qué propiedades entran en el tope de crédito rinde más que una campaña nueva.
Armá contenido que responda la duda de la cuota
Las búsquedas de este comprador son muy específicas. Quiere saber cuánto tiene que ganar, qué banco le conviene y qué pasa si sube la UVA. Una guía simple, que actualices cada vez que cambien las condiciones, te posiciona como la inmobiliaria que explica.
Además, la guía funciona como imán de contactos: quien la descarga ya te está diciendo que piensa financiar.
Filtrá por capacidad de crédito desde el primer contacto
Sumá una pregunta al formulario o al primer mensaje: ¿pensás financiar parte de la compra? Con esa respuesta separás al comprador de contado del que depende del banco, y cada uno recibe una conversación distinta.
Los ingresos exigidos varían bastante. Según Ámbito, Banco Ciudad pide cerca de 2,6 millones de ingreso familiar para un préstamo de 100 millones, mientras que Supervielle bajó su mínimo a 3 millones.
Medí el lead por etapa de crédito
Agregá tres estados a tu CRM: consulta, preaprobado y escriturando. Así sabés cuántos contactos avanzan y en qué punto se frenan.
Sin medir cada etapa del crédito hipotecario para inmobiliarias, es imposible saber si el repunte te llega o si lo capta el portal de enfrente.
Lo que conviene evitar con el crédito hipotecario para inmobiliarias
No prometas aprobaciones. La inmobiliaria no otorga el crédito, y un mensaje que lo da por hecho genera reclamos.
Tampoco armes toda la comunicación alrededor de una tasa. Las condiciones cambian entre licitaciones, así que lo que publiques hoy puede quedar viejo en semanas. Es mejor explicar cómo funciona el crédito y pedirle al cliente que confirme las condiciones con el banco.
Y no descuides al comprador de contado, que sigue siendo una parte central del mercado. Se trata de sostener dos conversaciones en paralelo, no de reemplazar una por la otra.
Hablemos de tu inmobiliaria
En Scroll trabajamos con empresas donde el cliente compara durante meses antes de firmar: inmobiliarias, concesionarias e instituciones educativas. Sabemos cómo se mueve ese comprador y qué hace falta para no perderlo en el camino.
Si tu inmobiliaria quiere ordenar su base y armar un plan de crédito hipotecario para inmobiliarias antes de que lleguen las consultas, escribinos y lo planificamos juntos.
Preguntas frecuentes
¿Cómo cambia el crédito hipotecario para inmobiliarias la captación de leads?
Amplía el universo de compradores posibles, sobre todo de primera vivienda. También cambia lo que preguntan: antes de visitar una propiedad quieren conocer la cuota y los ingresos que exige el banco.
¿Cuándo llegan los primeros préstamos con fondos de la ANSES?
Según El Economista, entre octubre y noviembre de 2026. Varios bancos ya bajaron sus tasas y reciben consultas, así que conviene preparar la base antes de esa fecha.
¿Hay que cambiar la publicidad de la inmobiliaria?
No necesariamente. Primero conviene reactivar la base propia y ajustar el primer mensaje. Después, si la demanda responde, se refuerza con campañas por rango de precio.